|
|
26. Oktober 2026
Die beste Baufinanzierung gibt es nicht pauschal, sondern immer nur individuell passend zu Ihrer Situation.
Sie haben die Wahl nicht nur bei über 450 Banken deutschlandweit, sondern können eine Finanzierung auch bei einigen Versicherungsgesellschaften erhalten.
Neben dem Zinssatz spielen Faktoren wie Tilgung, Flexibilität und Fördermöglichkeiten eine entscheidende Rolle.
Die beste Baufinanzierung entsteht immer aus einem durchdachten Gesamtkonzept und nicht aus einem einzelnen Angebot.
Zwischen dem günstigsten und dem teuersten Angebot lagen im August 2026 rund 0,9 Prozentpunkte Effektivzins. Bei einer typischen Finanzierung sind das etwa 30.000 Euro.
Sie teilen uns Ihr Vorhaben und Ihre Eckdaten mit
Wir vereinbaren einen Beratungstermin (innerhalb von 24 Stunden)
Sie erhalten ein individuelles Finanzierungsangebot (aus über 450 Banken)
Wir reichen gemeinsam alle relevanten Unterlagen und Nachweise ein
Ihre Finanzierung kann unterschrieben werden
Die beste Baufinanzierung ist die, deren Zins, Tilgung, Zinsbindung und Flexibilität zu Ihrem Einkommen, Ihrem Eigenkapital und Ihrer Lebensplanung passen. Sie finden sie, indem Sie zuerst Ihr Budget bestimmen, danach die Finanzierungsstruktur festlegen und erst zum Schluss Angebote mehrerer Banken zum selben Stichtag und mit denselben Eckdaten vergleichen. Der niedrigste Zinssatz allein reicht als Entscheidungsgrundlage nicht aus.
Die Suche danach ist komplexer, als viele denken. Denn die beste Baufinanzierung ist nicht automatisch die mit dem niedrigsten Zinssatz. Vielmehr geht es darum, ein Finanzierungskonzept zu finden, das langfristig zu Ihrer Lebenssituation passt.
Gerade weil es heute eine enorme Auswahl an Banken, Vermittlern und Versicherungen gibt, ist der Markt für Baufinanzierungen unübersichtlich geworden. Umso wichtiger ist ein strukturierter Ansatz.
Ein häufiger Fehler ist, sich an Angeboten von Freunden oder der eigenen Hausbank zu orientieren. Denn das ist oftmals das Problem:
Die beste Baufinanzierung hängt immer von Ihrer persönlichen Situation ab. Einkommen, Eigenkapital, Familienplanung, berufliche Sicherheit und die Immobilie selbst beeinflussen die Konditionen maßgeblich.
Das bedeutet auch: Zwei Personen mit identischem Kaufpreis können völlig unterschiedliche Angebote erhalten.
Die entscheidende Frage lautet daher nicht: Welche ist die beste Baufinanzierung? Sondern: Welche ist die beste Baufinanzierung für mich?
Hinweis: Vergleichen Sie immer mehrere Banken miteinander. Denn jede Bank kalkuliert die Zinssätze anders und hat unterschiedliche Annahmerichtlinien. Unsere Baufinanzierungsexperten können auf über 450 verschiedene Anbieter zurückgreifen und die beste Bank für Ihre Baufinanzierung finden.
Es gibt keine Finanzierung, die für alle Käufer die beste ist. Wer früh Planungssicherheit braucht, fährt mit langer Zinsbindung und hoher Tilgung gut. Wer Sondereinnahmen erwartet, gewinnt mit kostenlosen Sondertilgungen. Wer neu baut, braucht vor allem eine lange bereitstellungszinsfreie Zeit. Die Gewichtung entscheidet über das passende Angebot.
Daraus ergeben sich in der Praxis vier typische Konstellationen:
Ausgangssituation |
Worauf es vorrangig ankommt |
Kauf einer Bestandsimmobilie mit solidem Eigenkapital |
niedriger Beleihungsauslauf, Zinssatz, Tilgung ab 2 bis 3 Prozent |
Neubau oder Bauvorhaben mit Ratenzahlung an den Bauträger |
lange bereitstellungszinsfreie Zeit, flexible Auszahlung |
Schwankendes oder selbstständiges Einkommen |
Tilgungssatzwechsel, Sondertilgungsrecht, Annahmerichtlinien der Bank |
Absehbare Erbschaft, Bonus oder Abfindung |
kostenlose Sondertilgungen, kurze bis mittlere Zinsbindung |
Ein Angebot, das in einer dieser Spalten glänzt, kann in einer anderen schwach sein. Ordnen Sie Ihre Situation daher zuerst ein und vergleichen Sie erst danach.
Der Abstand ist erheblich. Die Stiftung Warentest ermittelte zum Datenstand 27. August 2026 für eine 80-Prozent-Finanzierung mit zehn Jahren Zinsbindung im Schnitt 4,09 Prozent Effektivzins. Das günstigste Angebot lag bei 3,76 Prozent, das teuerste bei 4,67 Prozent. Über die Zinsbindung sind das rund 30.000 Euro Unterschied.
Dem Vergleich lagen rund 60 Banken, Versicherer, Bausparkassen und Kreditvermittler zugrunde. Der Modellfall rechnet mit 400.000 Euro Kaufpreis, zwei Prozent anfänglicher Tilgung und dem Postleitzahlbereich 56072 Koblenz.
Diese Spanne ist der eigentliche Grund, warum sich die Suche nach der besten Baufinanzierung lohnt. Sie entsteht nicht, weil einzelne Banken günstiger einkaufen, sondern weil jedes Institut Ihr Vorhaben anders bewertet. Wer nur ein Angebot einholt, erfährt nie, an welchem Ende der Spanne er gelandet ist.
Die Durchschnittskonditionen lagen am 22. September 2026 bei zehn Jahren Zinsbindung und 80 Prozent Beleihungsauslauf bei 4,00 Prozent Sollzins und 4,10 Prozent effektivem Jahreszins. Kürzere Zinsbindungen sind derzeit nicht günstiger als die zehnjährige, längere kosten spürbar mehr.
Sollzinsbindung |
Sollzins p. a. |
Effektiver Jahreszins |
5 Jahre |
4,16 % |
4,29 % |
10 Jahre |
4,00 % |
4,10 % |
15 Jahre |
4,15 % |
4,25 % |
20 Jahre |
4,24 % |
4,34 % |
30 Jahre |
4,39 % |
4,50 % |
Durchschnittswerte für einen Beleihungsauslauf von 80 Prozent. Die tatsächlichen Konditionen hängen von Objekt, Bonität, Darlehenshöhe und Region ab und können deutlich darüber oder darunter liegen.
Seit Ende Februar 2026 sind die Konditionen um 0,3 bis 0,5 Prozentpunkte gestiegen. Für das zweite Halbjahr 2026 erwarten die Zinsexperten von Dr. Klein für die besten Zehnjahreskonditionen einen Korridor zwischen 3,3 und 3,9 Prozent. Eine Zinsprognose ist keine Zusage. Welche Kondition Sie erhalten, entscheidet sich erst mit der Bewertung Ihres Vorhabens durch die Bank. Wo die Unterschiede zwischen den Anbietern herkommen, lesen Sie im Beitrag dazu, wo es die besten Bauzinsen gibt.
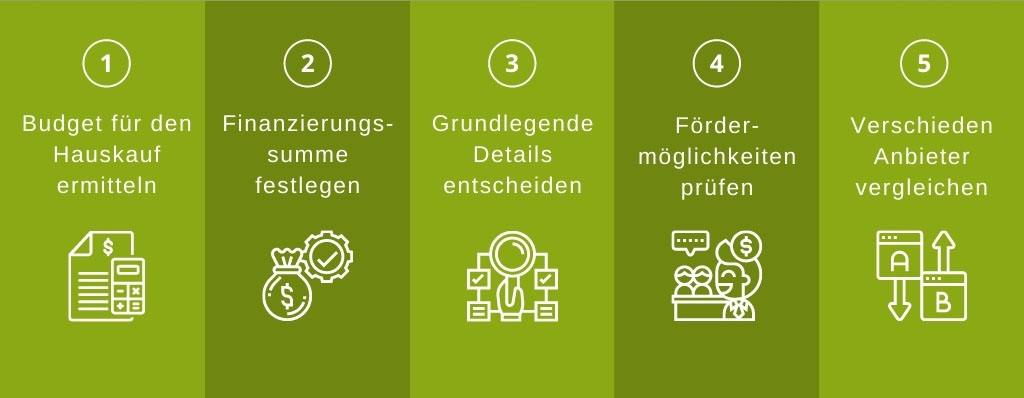
Bevor Sie Angebote vergleichen, müssen Sie wissen, was Sie sich leisten können.
Die beste Baufinanzierung beginnt immer mit einer realistischen Budgetplanung. Dabei sollten Sie nicht nur Ihre aktuellen Einnahmen und Ausgaben berücksichtigen, sondern auch zukünftige Veränderungen.
Viele unterschätzen, wie wichtig dieser Schritt ist. Wer zu knapp kalkuliert, riskiert langfristig finanzielle Engpässe.
Ein sinnvoller Ansatz ist, sich an der bisherigen Kaltmiete zu orientieren und diese als Ausgangspunkt für die zukünftige Rate zu nutzen. Gleichzeitig sollten Sie ausreichend Puffer einplanen.
Zwei Rechner liefern dafür die Ausgangswerte. Der Budgetrechner zeigt, welchen Kaufpreis Sie sich leisten können. Er berücksichtigt die mögliche Ratenhöhe, das Eigenkapital, den Zinssatz, die Laufzeit und die Nebenkosten für Notar und Grunderwerbsteuer. Der Annuitätenrechner rechnet in die andere Richtung und ermittelt aus Zinssatz, Kreditsumme und Laufzeit die voraussichtliche Monatsrate.
Die Höhe Ihrer Finanzierung ergibt sich aus Ihrem Einkommen, Ihrem Eigenkapital und Ihrer langfristigen Tragfähigkeit.
Banken berechnen anhand Ihrer Haushaltsrechnung, wie viel monatlich für Zins und Tilgung zur Verfügung steht. Daraus ergibt sich die maximale Finanzierungssumme.
Doch Achtung: Nur weil eine Bank Ihnen einen bestimmten Betrag anbietet, heißt das nicht, dass er auch sinnvoll ist. Die beste Baufinanzierung zeichnet sich dadurch aus, dass sie langfristig tragbar ist und nicht nur auf dem Papier funktioniert.
Viele konzentrieren sich ausschließlich auf den Zinssatz. Das ist ein Fehler.
Die beste Baufinanzierung ist immer ein Zusammenspiel aus mehreren Faktoren:
Der Zinssatz beeinflusst die Gesamtkosten, ist aber nur ein Teil der Wahrheit. Schon kleine Unterschiede wirken sich über Jahrzehnte deutlich aus.
Die Tilgung bestimmt, wie schnell Sie schuldenfrei werden. Eine höhere Tilgung reduziert langfristig Kosten, erhöht aber die monatliche Belastung.
Sondertilgungen bieten Flexibilität. Sie ermöglichen es, schneller zu tilgen, wenn finanzieller Spielraum vorhanden ist.
Die Zinsbindung ist entscheidend für Ihre Planungssicherheit. Gerade in unsicheren Marktphasen kann eine längere Zinsbindung sinnvoll sein.
Die bereitstellungszinsfreie Zeit ist besonders beim Neubau wichtig. Sie kann mehrere tausend Euro Unterschied machen.
Die beste Baufinanzierung berücksichtigt all diese Faktoren gleichzeitig und stimmt sie aufeinander ab.
Eine gute Baufinanzierung entsteht immer aus der Kombination mehrerer positiver Faktoren.
Dazu gehören eine stabile Bonität, ausreichendes Eigenkapital und eine Immobilie in guter Lage. Auch mehrere Kreditnehmer können sich positiv auswirken.
Zudem führen Risiken wie unsichere Einkommen, wenig Eigenkapital oder schwierige Immobilienlagen zu schlechteren Konditionen.
Die beste Baufinanzierung ist daher immer auch das Ergebnis Ihrer Ausgangssituation.
Faktoren für eine günstige Baufinanzierung |
Faktoren für eine teure Baufinanzierung |
Gute Bonität des Antragstellers (hohes und sicheres Einkommen) |
Erhöhtes Risiko für Zahlungsausfälle (Selbstständige, befristeter Arbeitsvertrag) |
Eigenkapital |
Wenig oder kein Eigenkapital |
Sicherheiten |
Keine Sicherheiten |
Immobilie in einer guten Lage |
Sanierungsbedürftige Immobilie in einer Lage ohne Nachfrage |
Mehrere Kreditnehmer |
Nur ein Kreditnehmer |
Die Bearbeitungszeit gehört zu den unterschätzten Auswahlkriterien. Wenn ein Kauf kurzfristig zustande kommen soll, entscheidet die Geschwindigkeit der Kreditzusage darüber, ob Sie den Zuschlag bekommen. Fragen Sie deshalb vor der Entscheidung nach der üblichen Bearbeitungsdauer und danach, welche Unterlagen die Bank vollständig sehen will.
Erfahrungsgemäß sind einige Kreditgeber deutlich schneller als andere. Hausbanken liegen beim Faktor Zeit häufig vorn, weil sie über das Gehaltskonto bereits Einblick in Ein- und Ausgaben haben und die Prüfung für sie weniger aufwendig ist. Wie lange der Weg bis zur verbindlichen Zusage im Regelfall dauert, lesen Sie im Beitrag zur Dauer der Finanzierungszusage.
Viele unterschätzen, wie stark Förderprogramme die Baufinanzierung verbessern können.
Programme der KfW oder regionale Förderungen bieten oft günstige Zinsen oder Zuschüsse. Richtig eingesetzt können sie die Finanzierung deutlich optimieren.
Wichtig ist jedoch, dass Förderungen sinnvoll in das Gesamtkonzept integriert werden. Nicht jede Förderung lohnt sich automatisch. Die beste Baufinanzierung nutzt Fördermöglichkeiten gezielt dort, wo sie echten Mehrwert bringen.
Der Vergleich ist der entscheidende Hebel, um die beste Baufinanzierung zu finden.
Viele verlassen sich auf ihre Hausbank. Doch gerade hier verschenken Sie häufig Potenzial. Unterschiedliche Banken bewerten Risiken unterschiedlich und bieten daher unterschiedliche Konditionen.
Ein Vergleich über mehrere Anbieter ist daher unverzichtbar.
Ob über Plattformen oder über einen unabhängigen Berater: Entscheidend ist, dass Sie mehrere Angebote nebeneinanderlegen und wirklich verstehen.
Alle drei Wege führen zu einem Angebot, aber zu unterschiedlich breiten Auswahlmengen. Die Hausbank bietet einen festen Ansprechpartner und einen einzigen Konditionssatz. Direktbanken kalkulieren oft knapper, beraten aber wenig. Vermittler bündeln die Konditionen vieler Institute und können Sonderfälle platzieren, erhalten dafür jedoch eine Courtage der finanzierenden Bank.
Welcher Weg für Sie der richtige ist, hängt davon ab, wie ungewöhnlich Ihr Vorhaben ist. Standardfälle mit gutem Einkommen und solidem Eigenkapital bekommen fast überall faire Konditionen. Bei Selbstständigkeit, hohem Beleihungsauslauf oder einer erklärungsbedürftigen Immobilie zählt vor allem, wie viele Annahmerichtlinien Sie zur Auswahl haben. Welche Institute sich in welcher Konstellation eignen, behandelt der Beitrag dazu, welche Bank bei der Baufinanzierung die beste ist. Wie einzelne Anbieter in unabhängigen Tests abgeschnitten haben, zeigt der Vergleich der Baufinanzierungsbanken.
Vergleichen Sie ausschließlich den effektiven Jahreszins und niemals den Sollzins. Der Sollzins benennt nur die Verzinsung des Darlehens, der effektive Jahreszins enthält zusätzlich Kosten wie Bearbeitungsentgelte, Zahlungsweise und Zinsverrechnung. Zwei Angebote mit identischem Sollzins können sich im Effektivzins deshalb deutlich unterscheiden und trotzdem gleich günstig aussehen.
Damit ein Vergleich aussagekräftig ist, müssen alle Angebote denselben Stand haben. Achten Sie auf vier Punkte:
1. Gleicher Stichtag, denn Konditionen ändern sich täglich.
2. Gleiche Darlehenshöhe und gleicher Beleihungsauslauf, weil beides den Zinssatz direkt steuert.
3. Gleiche Zinsbindung und gleiche anfängliche Tilgung.
4. Gleiche Nebenabreden, also Sondertilgungsrecht, Tilgungssatzwechsel und bereitstellungszinsfreie Zeit.
Fehlt einer dieser Punkte, vergleichen Sie zwei verschiedene Produkte und nicht zwei Preise.
Im Sprachgebrauch der Banken meinen alle drei Begriffe dasselbe: ein Darlehen für eine Immobilie, das über eine Grundschuld abgesichert ist (rechtlich ein Immobiliar-Verbraucherdarlehen nach § 491 Absatz 3 BGB). Ob Sie ein Haus kaufen, neu bauen oder eine bestehende Immobilie sanieren, ändert an der Produktlogik nichts. Unterschiede entstehen durch die Auszahlungsform und den Verwendungszweck, nicht durch den Namen.
Praktisch heißt das: Sie müssen nicht nach dem passenden Begriff suchen, sondern nach dem passenden Konzept. Beim Kauf einer Bestandsimmobilie fließt das Darlehen in einer Summe, beim Neubau in Raten nach Baufortschritt. Genau daraus ergibt sich, ob die bereitstellungszinsfreie Zeit für Sie ein Nebenpunkt oder ein Hauptkriterium ist. Die Unterschiede in der Abwicklung erklärt der Beitrag zur Finanzierung von Neubauten im Vergleich zu Bestandsimmobilien.
Den größten Hebel haben Sie vor dem ersten Gespräch. Mehr Eigenkapital senkt den Beleihungsauslauf und damit den Zinssatz, oft in Stufen bei 80 und bei 60 Prozent. Eine bereinigte Bonität, vollständige Unterlagen und eine plausible Haushaltsrechnung entscheiden mit darüber, wie eine Bank Ihr Risiko einordnet.
Konkret wirken vier Stellschrauben:
1. Eigenkapital erhöhen und dadurch eine günstigere Beleihungsstufe erreichen.
2. Laufende Kleinkredite und ungenutzte Rahmen vor der Anfrage ablösen oder kündigen.
3. Die eigene SCHUFA-Auskunft vorab prüfen und falsche Einträge korrigieren lassen. Dafür reicht die kostenlose „Datenkopie (nach Art. 15 DS-GVO)“, die Sie online bei meineSCHUFA beantragen und per Post erhalten.
4. Unterlagen vollständig und in einem Zug einreichen, weil Nachforderungen den Prozess verlängern und die Zinsbindung des Angebots auslaufen lassen können.
Wie Sie Ihre Ausgangslage gezielt verbessern, beschreibt der Beitrag dazu, wie Sie Ihre Bonität aufbessern.
Die Vergabestandards der Banken sind dabei nicht lockerer geworden. Die BaFin senkte zwar zum 1. Mai 2025 den sektoralen Systemrisikopuffer für Wohnimmobilienkredite von zwei auf ein Prozent, hielt in derselben Meldung aber fest, dass die Kreditinstitute ihre Vergabestandards nicht maßgeblich gelockert haben.
Der Markt ist ruhiger als in den Extremjahren, aber nicht billig. Die Immobilienpreise steigen wieder leicht, die Zinsen liegen seit Frühjahr 2026 etwas höher als zu Jahresbeginn. Wer jetzt kauft, sollte weniger auf den perfekten Einstiegszeitpunkt schauen als darauf, ob die Rate dauerhaft tragbar ist.
Die Preise für Wohnimmobilien lagen im ersten Quartal 2026 laut Statistischem Bundesamt um 1,4 Prozent über dem Vorjahresquartal und um 0,3 Prozent über dem Vorquartal. Am stärksten zogen Eigentumswohnungen in dünn besiedelten ländlichen Kreisen an, mit 3,6 Prozent gegenüber dem Vorjahr. In den sieben größten Metropolen lag das Plus bei Eigentumswohnungen nur bei 0,3 Prozent.
Für die Finanzierung heißt das: Auf ein deutliches Absinken der Kaufpreise zu warten, ist derzeit keine belastbare Strategie. Entscheidend bleibt, welche Rate Sie über die gesamte Zinsbindung tragen können und wie hoch die Restschuld am Ende sein wird.
Unser Tipp: Interessenten sollten unbedingt mehrere Angebote einholen. Die Konditionen ändern sich täglich, und die Verhandlungsspielräume unterscheiden sich von Region zu Region.
Ein einzelnes Angebot wirkt oft gut, weil es keine Vergleichsbasis gibt. Erst wenn Sie mehrere Angebote sehen, erkennen Sie Unterschiede in Zins, Flexibilität und Gesamtkosten. Die beste Baufinanzierung ist fast nie das erste Angebot, sondern das Ergebnis eines strukturierten Vergleichs.
Flexibilität ist der Teil des Angebots, der sich erst nach Jahren auszahlt. Ein kostenloses Sondertilgungsrecht, ein Tilgungssatzwechsel und eine ausreichend lange bereitstellungszinsfreie Zeit kosten meist wenig oder nichts. Sie verhindern aber teure Umwege, wenn sich Einkommen, Familiensituation oder Bauzeitplan im Lauf der Zinsbindung verändern.
Mit einer Sondertilgung sinkt die Restschuld sofort, und auf den niedrigeren Betrag fallen weniger Zinsen an. Die meisten Kreditgeber räumen ein jährliches Sondertilgungsrecht ein, häufig bis zu fünf Prozent der Darlehenssumme. Darüber hinausgehende Rückzahlungen sind entweder ausgeschlossen oder lösen eine Vorfälligkeitsentschädigung aus.
Unser Tipp: Rechnen Sie durch, was günstiger ist. Entweder Sie tilgen sofort und nehmen die Vorfälligkeitsentschädigung in Kauf, oder Sie warten mit der Sondertilgung bis zum Ende der Sollzinsbindung. Wer mit Überschüssen aus Erbschaft, Bonus, Weihnachtsgeld oder Gehaltserhöhung sicher rechnen kann, vereinbart besser von vornherein ein hohes Sondertilgungsrecht und akzeptiert dafür gegebenenfalls einen leicht höheren Zinssatz.
Nach zehn Jahren Laufzeit können Sie das Darlehen ohnehin mit sechs Monaten Frist kündigen. Dieses gesetzliche Sonderkündigungsrecht (§ 489 BGB) gilt unabhängig davon, wie lang die Zinsbindung ursprünglich vereinbart wurde.
Bei einem Vorhaben dieser Größenordnung ist Erreichbarkeit ein echtes Auswahlkriterium. Hausbau und Hauskauf ziehen sich über Monate, und in dieser Zeit entstehen Rückfragen zu Unterlagen, Auszahlungsterminen und Bauabschnitten. Ein fester Ansprechpartner spart dabei Zeit und verhindert, dass Fristen im Verfahren untergehen.
Die Baufin-Experten begleiten Sie mit langjähriger Erfahrung durch den gesamten Prozess, von der ersten Budgetplanung bis zur Auszahlung. Eine kostenlose Erstberatung klärt zunächst nur, welche Struktur zu Ihrem Vorhaben passt.
Die wichtigste Erkenntnis ist: Die beste Baufinanzierung ist kein einzelnes Darlehen, sondern ein individuell abgestimmtes Konzept.
Sie entsteht aus der Kombination von Budget, Strategie, Konditionen und Flexibilität.
Wer diesen Prozess strukturiert angeht und mehrere Angebote vergleicht, hat die besten Chancen, eine Finanzierung zu finden, die langfristig passt.
Die beste Baufinanzierung ist diejenige, deren Zinssatz, Tilgung, Zinsbindung und Flexibilität dauerhaft zu Ihrem Einkommen und Ihrer Lebensplanung passen. Ein pauschal bestes Angebot gibt es nicht, weil jede Bank Einkommen, Eigenkapital und Immobilie unterschiedlich bewertet. Entscheidend ist das Gesamtkonzept, nicht der niedrigste Zinssatz allein.
Vergleichen Sie mindestens drei bis fünf Angebote, alle zum selben Stichtag und mit identischen Eckdaten. Die Stiftung Warentest ermittelte im August 2026 zwischen günstigstem und teuerstem Anbieter rund 0,9 Prozentpunkte Unterschied im Effektivzins. Bei einer 400.000-Euro-Immobilie entspricht das etwa 30.000 Euro über zehn Jahre Zinsbindung.
Vergleichen Sie ausschließlich den effektiven Jahreszins, weil er neben der Verzinsung auch Kosten und Zahlungsweise enthält. Achten Sie außerdem auf gleiche Darlehenshöhe, gleichen Beleihungsauslauf, gleiche Zinsbindung und gleiche Tilgung. Weichen diese Eckdaten ab, vergleichen Sie zwei verschiedene Produkte statt zweier Preise.
Bei zehn Jahren Zinsbindung und 80 Prozent Beleihungsauslauf lagen die Durchschnittskonditionen bei 4,00 Prozent Sollzins und 4,10 Prozent effektivem Jahreszins. Fünfjährige Bindungen kosteten 4,29 Prozent effektiv, dreißigjährige 4,50 Prozent. Ihr persönlicher Zinssatz kann davon deutlich abweichen.
Die Hausbank kennt Ihre Kontobewegungen und entscheidet deshalb oft schnell. Sie bietet jedoch nur einen einzigen Konditionssatz. Weil Banken dasselbe Vorhaben unterschiedlich bewerten, verschenken Sie ohne Vergleich regelmäßig Potenzial. Holen Sie das Angebot Ihrer Hausbank ein und stellen Sie es Angeboten weiterer Institute gegenüber.
Ja, beide Begriffe bezeichnen ein Darlehen für eine Immobilie, das über eine Grundschuld abgesichert ist. Auch Hausfinanzierung meint dasselbe Produkt. Unterschiede ergeben sich nicht aus dem Namen, sondern aus dem Verwendungszweck und der Auszahlungsform, also etwa der Auszahlung in einer Summe beim Kauf oder in Raten beim Neubau.
Susanne Knofe
|
Expertin für Baufinanzierung
|
Stand: September 2026
4,01 %
Sollzins p.a
2 % anfängliche Tilgung
1.252,08 € monatliche Rate
Das Finanzierungsbeispiel ist für eine Immobilie mit Kaufpreis/Herstellungskosten von 400.000 Euro. Der Beleihungswert ist mit 70 % angenommen.
Haben Sie Fragen oder benötigen Sie Hilfe?
Sie sehen gerade einen Platzhalterinhalt von Google Maps. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von OpenStreetMap. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Mapbox. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Facebook. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Instagram. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von X. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen